
从“神茶”到减肥药 碧生源能否重返荣耀?
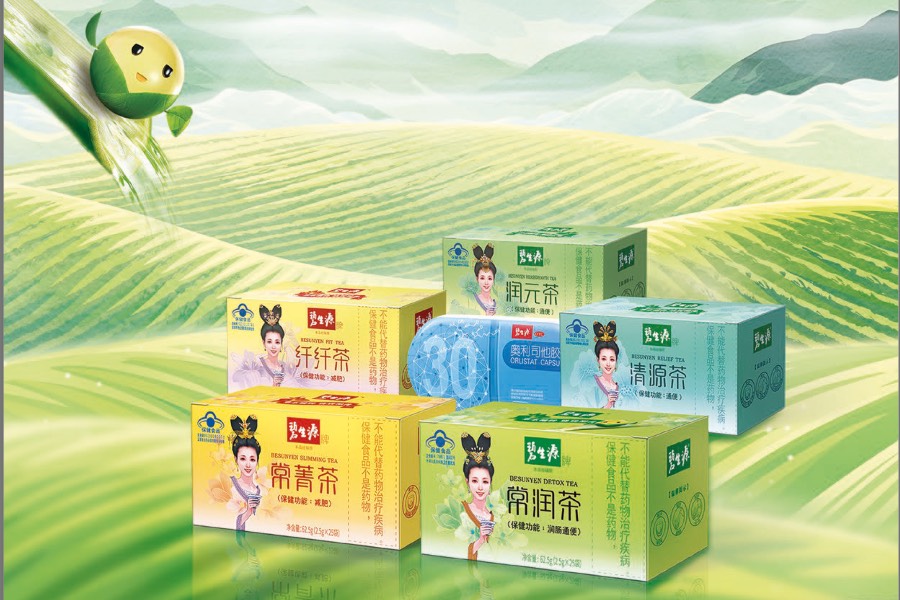
从风靡全国的减肥茶,到连年亏损变卖资产,如今押注减肥药业务的碧生源正走上一条崎岖转型路
重点:
- 今年上半年,公司录得净利1,240万元,按年大增46%
- 碧生源借减肥药收入占比升至38%,逐步摆脱对茶品依赖
李世达
“快给你的肠子洗洗澡吧”、“嗖的一下,不要太瘦哦”——曾经这些广告词充斥在中国各地电视广告与公交车站,碧生源的名字几乎成为减肥茶的代名词。凭借激进的营销与时代红利,碧生源控股有限公司(0926.HK)在2000年代创造了辉煌神话。
然而,这家昔日的明星企业如今陷入连年亏损,仍在进行艰难转型,期望涅槃重生。
据公司公布的中期财报,截至2025年6月30日止六个月,碧生源收入按年增长1.8%,由去年同期的2.54亿元升至2.58亿元(3,600万美元)。虽然收入增幅有限,但毛利率由68.2%提升至68.6%。同时,公司严控费用,期内营运开支下滑2.8%至1.65亿元,为盈利释放提供空间,带动碧生源上半年录得净利1,240万元,较2024年同期的850万元按年大增46%。
这样的业绩表现说不上有多亮眼,但对碧生源来说,已算是很大鼓舞。
减肥茶第一股
将时间拉回十多年前,碧生源曾是港股市场保健品类股的明星代表。2010年,碧生源在港交所挂牌上市,成为“减肥茶第一股”,市值一度攀升至52亿港元。当时公司主打“常润茶”与“常菁茶”,至2017年已累计售出43.5亿袋,全盛期全国经销网达13万家,开创中国减肥保健品的黄金年代。
然而,转折点来得突然。2016年,国家食药监总局明文规定保健品名称中不得含有功效性描述,“减肥茶”这一命名方式成为禁区。碧生源的核心产品被迫停产、改名重上市,失去了最强劲的品牌识别。同时,消费者对“神奇减肥”产品的认知趋于理性,饮品类保健品逐步被药品与功能食品取代,市场份额不断被瓜分。
品牌老化也是致命伤。在年轻消费群体认知中,碧生源属于老一辈人使用的品牌。随着市场竞争加剧和消费者需求变化,碧生源未能及时调整产品策略和品牌定位,逐渐在市场上被遗忘。
2010年上市以来,公司业绩亏多盈少。2023年,碧生源全年收入下滑至5.43亿元,同比大减32.2%,净亏损扩大至2.99亿元,为2012年以来最多。公司股价从2010年11月的历史高点105港元下跌超97%。
药品板块逐渐成长
面对现实压力,碧生源逐步调整发展重心。2015年,公司收购广州润良药业,取得减肥药奥利司他的中国代理权,正式进军药品市场,并将其定位为继茶品之后的第二增长引擎。
虽然减肥药的市场竞争激烈,但与茶品相比,其临床依据与功效说服力更具优势,在消费者心中亦具一定信任基础。这一策略转向,使药品营收占比从不到两成逐步攀升至近年三至四成,成为碧生源抵御茶品销售疲弱的重要支柱。
2024年,在整体营收下降至4.84亿元的情况下,茶产品收入下滑至3.26亿元,减肥及其他药品收入为1.58亿元,两者占比分别为67.3%与32.7%。到2025年上半年,这一结构继续变化,茶产品收入按年降2.8%至1.59亿元,减肥及其他药品收入则年增14.5%至9,924.5万元,占比进一步演变为61.7%与38.3%,显示药品板块在公司营收结构中的地位日益重要。
此外,碧生源也积极变卖资产“止血”。近年碧生源多次出售资产,包括北京总部与旗下食品子公司,借此维持营运与偿债。
到2024年,虽然公司收入按年再跌10.8%至4.84亿元,但得益于大幅削减营运开支,公司成功扭亏,录得盈利1,680万元。今年上半年,回稳情势更加明朗,收入录得升幅,盈利更按年大增近六成,无疑是一剂强心针。
最新的业绩表现也鼓舞了市场气氛。绩后首个交易日,碧生源股价大涨超25%至3.2港元,接近52周高位,今年以来涨幅达39.13%。目前市盈率约24.3倍,高于同仁堂科技(1666.HK)的11.6倍,属于中等偏上估值区间,考虑到其盈利能力尚不稳定且规模相对较小,当前价格似乎缺乏支撑,市场对其药品业务是否能持续、品牌重塑是否成功仍保持谨慎。若公司下一阶段能在减肥药业务或其他健康品类实现真正成长,并持续交出稳定盈利,或有望支撑更高估值。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
京新难脱仿制药标签 一颗安眠药能否唤醒增长?
广汽引一汽入局 联手对抗产业寒冬



